La reducción de los rodeos bovinos, la menor disponibilidad de pieles en Europa y Estados Unidos y las tensiones comerciales internacionales están modificando el mercado mundial del cuero.
Para América Latina podría abrir una oportunidad estratégica si lograra retener una mayor proporción de sus materias primas, incrementar su procesamiento industrial y convertirse en un proveedor internacional de cueros de mayor calidad y valor agregado.
Es que la industria mundial del cuero atraviesa una transformación que podría modificar las relaciones comerciales entre los principales países productores. Mientras Europa y Estados Unidos enfrentan una disminución de la disponibilidad de pieles bovinas, América Latina cuenta con una importante base ganadera y una industria curtidora con capacidad para ampliar su participación en el mercado internacional.
El desafío consiste en aprovechar esta situación para industrializar una mayor proporción de las pieles producidas en la región, elevar la calidad de los cueros terminados y generar más empleo y valor agregado.
En Europa, la escasez resulta particularmente preocupante en las pieles de ternero, utilizadas para producir cueros de alta gama destinados al calzado y la marroquinería de lujo.
Según advirtió Jean-Christophe Muller, presidente de la Federación Francesa de Curtidores, durante 2026 la producción europea de terneros rondaría los 3,4 millones de animales, una cantidad similar a la que Francia producía por sí sola en la década de 1990.
La reducción de los rodeos, los elevados costos ganaderos en Europa y las transformaciones en la producción de carne y leche están limitando el abastecimiento de las curtiembres europeas. Francia, por ejemplo, incrementó un 23% sus importaciones de cuero terminado de ternero durante los primeros ocho meses de 2026.
Estados Unidos enfrenta una situación igualmente compleja. Su rodeo bovino cayó a uno de los niveles más bajos de los últimos 75 años, como consecuencia de prolongados períodos de sequía, mayores costos productivos y dificultades para recomponer las existencias ganaderas.
La menor faena reduce la generación de pieles, mientras que las tensiones comerciales con China complican las exportaciones estadounidenses. Durante 2025, las ventas externas de pieles y cueros en bruto disminuyeron un 19,7%, hasta aproximadamente US$ 691 millones.
Las disputas arancelarias entre Washington y Beijing agregan incertidumbre al comercio internacional. Los resultados de las recientes elecciones legislativas estadounidenses podrían introducir cambios en las negociaciones comerciales, aunque no significan una modificación automática de la política arancelaria del gobierno de Donald Trump.
Este escenario plantea una oportunidad especialmente importante para Brasil, Argentina, Uruguay y Paraguay, países con una considerable producción ganadera y experiencia industrial en el procesamiento de pieles bovinas.
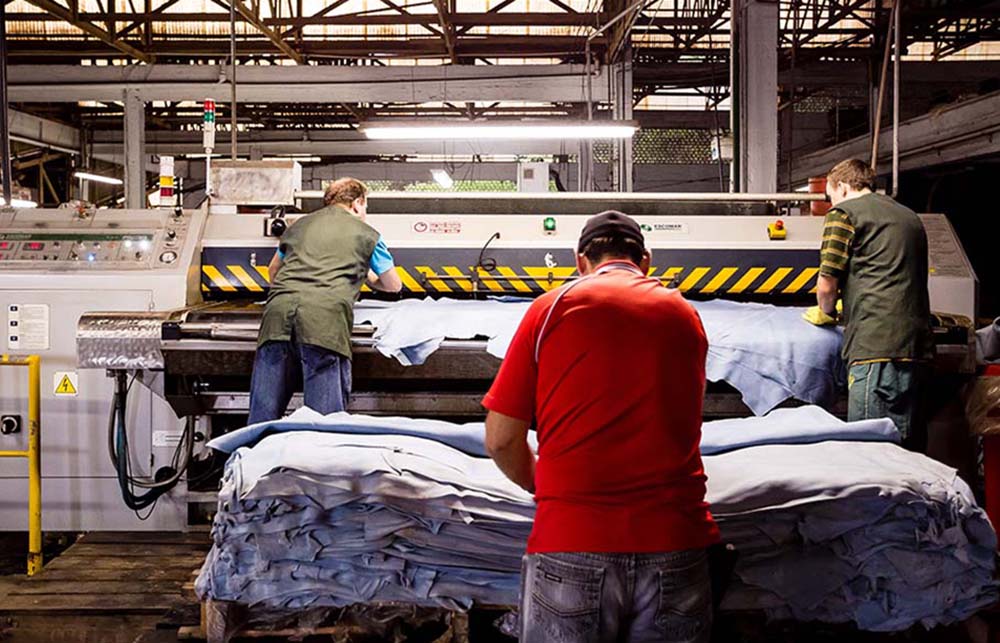
Sin embargo, la oportunidad no consiste simplemente en exportar mayores volúmenes de materia prima para abastecer curtiembres extranjeras. El verdadero potencial está en retener las pieles dentro de la región y transformarlas en cueros curtidos, semiacabados y terminados, capaces de competir internacionalmente por calidad, regularidad de suministro y desempeño ambiental.
Para conseguirlo será necesario recuperar la industria, seguir incorporando tecnología, mejorar la conservación y clasificación de las pieles, reducir los defectos originados en la ganadería y los frigoríficos y fortalecer la capacitación de técnicos y trabajadores.
También resultará fundamental desarrollar políticas industriales que favorezcan la inversión, el financiamiento y las exportaciones de productos con mayor elaboración, evitando que las ventajas ganaderas latinoamericanas terminen beneficiando principalmente a industrias instaladas en otros continentes.
La menor disponibilidad internacional de determinadas pieles no garantiza por sí sola mayores ventas, especialmente cuando la demanda mundial de cuero terminado continúa debilitada. Pero puede favorecer a quienes consigan ofrecer productos diferenciados y de calidad consistente.
América Latina dispone de la materia prima, la experiencia industrial y los conocimientos técnicos. El desafío es dejar de exportar una parte importante de ese potencial productivo sin suficiente transformación y convertirlo en más curtiembres competitivas, mayor producción de cueros terminados, mejores empleos y una presencia más sólida en el mercado mundial.
——————————–
Leatherbiz / CueroAmérica
Para comunicarse con CueroAmérica: contacto@cueroamerica.com